Domain irha.de kaufen?
Wir ziehen mit dem Projekt
irha.de um.
Sind Sie am Kauf der Domain
irha.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain irha.de kaufen?
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **
Ähnliche Suchbegriffe für Banken und Sparkassen
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
-
Wie findet ihr das neue Design der Sparkassen-App?
Als KI habe ich keine persönliche Meinung. Es wäre hilfreich, wenn Sie weitere Informationen zum neuen Design der Sparkassen-App geben könnten, damit ich Ihnen eine fundierte Antwort geben kann. **
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **


Warum funktionieren die Sparkassen- und Push-TAN-Apps trotz fehlendem Root-Zugriff nicht?
Die Sparkassen- und Push-TAN-Apps verwenden Sicherheitsmechanismen, um zu verhindern, dass sie auf gerooteten Geräten ausgeführt werden können. Diese Mechanismen erkennen, ob das Gerät gerootet ist und verweigern dann den Zugriff auf die App. Dadurch wird sichergestellt, dass die Apps nur auf sicheren, nicht manipulierten Geräten verwendet werden können und die Sicherheit der Transaktionen gewährleistet ist. **
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
Top-Angebote
Produkte zum Begriff Banken und Sparkassen:
-
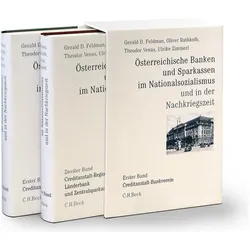
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Oliver Rathkolb, Gerald D. Feldman, Theodor Venus, Ulrike ZimmerlHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Jonas Kroener, Landkreistag Nordrhein-WestfalenDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bonzen, Banken und Behörden - Kampf gegen Ausbeuter, Absahner und Niedermacher - Hans Georg Möntmann, Audio, 9788728419571Bonzen, Banken Und Behörden - Kampf Gegen Ausbeuter, Absahner Und Niedermacher Von Hans Georg Möntmann, Saga Egmont, 978-87-28-41957-1, Sprecher: Lutz Küppers, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Sparkassen sicherer als Banken?
Sind Sparkassen sicherer als Banken? Sparkassen gelten in der Regel als sicherer, da sie in der Regel regional verankert sind und oft in öffentlichem Besitz stehen. Sie unterliegen strengen gesetzlichen Vorschriften und werden von staatlichen Einrichtungen überwacht. Zudem sind Sparkassen in der Regel konservativer in ihrer Geschäftspolitik und investieren weniger in riskante Finanzprodukte. Banken hingegen können je nach Größe und Geschäftsmodell unterschiedliche Risiken aufweisen. Großbanken sind oft international tätig und können daher anfälliger für externe wirtschaftliche Einflüsse sein. Zudem waren Banken in der Vergangenheit in Finanzkrisen verwickelt, was das Vertrauen in ihre Stabilität beeinträchtigt hat. Letztendlich hängt die Sicherheit einer Bank oder Sparkasse von verschiedenen Faktoren ab, wie ihrer Größe, ihrem Geschäftsmodell und ihrer Risikopolitik. Es ist daher ratsam, sich vor einer Entscheidung für eine Bank oder Sparkasse über deren Stabilität und Sicherheitsmaßnahmen zu informieren. **
-
Welche Finanzdienstleistungen bieten Banken, Sparkassen und Vermögensverwalter für Privatpersonen an?
Banken, Sparkassen und Vermögensverwalter bieten Finanzdienstleistungen wie Girokonten, Kredite, Sparprodukte und Wertpapierhandel für Privatpersonen an. Sie beraten auch bei der Vermögensplanung, Altersvorsorge und Versicherungen. Zudem bieten sie Dienstleistungen wie Online-Banking, Kreditkarten und Finanz-Apps an. **
-
Was ist der Unterschied im Schufa-Score zwischen Banken und Sparkassen?
Der Schufa-Score ist unabhängig von der Art des Kreditinstituts, bei dem man Kunde ist. Sowohl Banken als auch Sparkassen nutzen die Schufa-Auskunft, um die Kreditwürdigkeit von Kunden zu bewerten. Der Score wird anhand verschiedener Faktoren berechnet, wie z.B. Zahlungsverhalten, Kreditanfragen und bestehende Kredite. **
-
Was sind die Vorteile von Online-Finanzdienstleistern im Vergleich zu herkömmlichen Banken oder Sparkassen?
Online-Finanzdienstleister bieten oft niedrigere Gebühren und bessere Zinssätze als herkömmliche Banken. Sie ermöglichen es den Kunden, ihre Finanzen bequem von zu Hause aus zu verwalten. Zudem bieten sie oft eine schnellere und effizientere Abwicklung von Transaktionen. **
Ähnliche Suchbegriffe für Banken und Sparkassen
-
Man, Sachbücher von Johannes Bähr, Ralf BankenJohannes Bähr wurde 1956 in Tübingen geboren. Er studierte Geschichte und Politikwissenschaft in Freiburg im Breisgau und München. Heute ist er selbständiger Publizist und Bearbeiter von Forschungsprojekten. Er lehrt an der Freien Universität Berlin und an der SRH Hochschule Calw mit den Schwerpunkten Unternehmensgeschichte, Wirtschaftsgeschichte und Unternehmenspublizistik. Thomas Flemming, geboren 1957 in Bochum, studierte Geschichte, Germanistik und Philosophie an der Ruhruniversität Bochum und der FU Berlin. Er ist Publizist und Historiker mit Veröffentlichungen insbesondere zur Nachkriegsgeschichte und zur Geschichte Berlins. Ralf Banken, 1962 in Vreden geboren, ist Wirtschaftshistoriker und Privatdozent an der Goethe-Universität Frankfurt am Main. Er hat zahlreiche Publikationen zur deutschen und europäischen Unternehmens- und Wirtschaftsgeschichte veröffentlicht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken im Sturm, Sachbücher von Lukas ToblerDie 1980er-Jahre führten zu einem fundamentalen Wandel im Verhältnis zwischen dem Finanzplatz und dem Staat in der Schweiz sowie der öffentlichen Wahrnehmung der Banken. Die späten Siebziger- und die Achtzigerjahre waren geprägt von strukturellen Veränderungen der globalen Finanznetzwerke, von denen die Banken aufgrund ihrer internationalen Ausrichtung stark profitierten. Innenpolitisch sorgte diese Entwicklung für eine zunehmende Radikalisierung der Bankenkritik auf politischer und gesellschaftlicher Ebene und führte zu einer öffentlichen Debatte über Rolle und Funktion der Banken. Die Veränderungen auf dem Schweizer Finanzplatz wurden von vielschichtigen internationalen und nationalen Vorgängen beeinflusst und gesteuert. Aussenpolitisch waren die 1980er-Jahre geprägt von der neoliberalen Wende, insbesondere von der Liberalisierung im Bankengeschäft. Die Bekämpfung der Schuldenkrise in den Entwicklungsländern und die zunehmende Kritik am schweizerischen Bankgeheimnis stellten die Rolle der Banken zur Diskussion. Zum Gegenstand innenpolitischer Auseinandersetzungen wurden neben dem Bankgeheimnis der Angriff neuer Finanzinvestoren auf das Bankenkartell, das Verhältnis der Schweiz zum südafrikanischen Apartheidregime, Skandale um Vermögenswerte von ausländischen Diktatoren auf Schweizer Bankkonten und die Geschäftstätigkeit der Banken im globalen Süden. Der Autor analysiert diese Debatten unter anderem auf der Basis unveröffentlichter Quellen und zeichnet so ein detailliertes Bild der Politisierung des Schweizer Finanzplatzes.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie findet ihr das neue Design der Sparkassen-App?
Als KI habe ich keine persönliche Meinung. Es wäre hilfreich, wenn Sie weitere Informationen zum neuen Design der Sparkassen-App geben könnten, damit ich Ihnen eine fundierte Antwort geben kann. **
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Warum funktionieren die Sparkassen- und Push-TAN-Apps trotz fehlendem Root-Zugriff nicht?
Die Sparkassen- und Push-TAN-Apps verwenden Sicherheitsmechanismen, um zu verhindern, dass sie auf gerooteten Geräten ausgeführt werden können. Diese Mechanismen erkennen, ob das Gerät gerootet ist und verweigern dann den Zugriff auf die App. Dadurch wird sichergestellt, dass die Apps nur auf sicheren, nicht manipulierten Geräten verwendet werden können und die Sicherheit der Transaktionen gewährleistet ist. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.